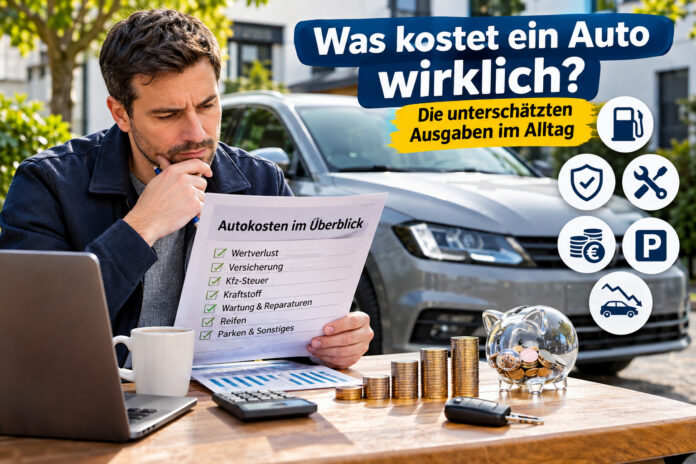

Die tatsächlichen Autokosten liegen häufig deutlich über den monatlichen Ausgaben für Benzin, Versicherung und Kfz-Steuer. Wertverlust, Reparaturen, Wartung, Reifen und Parkgebühren können das Haushaltsbudget erheblich belasten. Modellrechnungen zeigen, dass selbst ein vergleichsweise günstiger Kleinwagen mehrere Hundert Euro monatlich kosten kann, während größere Fahrzeuge deutlich höhere Gesamtausgaben verursachen. Wer seine Autokosten vollständig berechnet, erkennt finanzielle Risiken früher und kann besser entscheiden, welches Fahrzeug zum eigenen Budget passt.
Ein Auto für 15.000 Euro kaufen, jährlich einige Hundert Euro Versicherung bezahlen und regelmäßig tanken – für viele Fahrzeughalter scheint damit der größte Teil der Kosten bereits erfasst. Tatsächlich entsteht jedoch ein erheblicher Teil der finanziellen Belastung außerhalb der unmittelbar sichtbaren Ausgaben. Wertverlust, Verschleiß, Reparaturen und laufende Nebenkosten machen den Fahrzeugbesitz häufig teurer als erwartet.
Wie stark die Kosten rund ums Auto gestiegen sind, zeigen aktuelle Daten des Statistischen Bundesamtes (Destatis). Demnach lagen die Preise für Waren und Dienstleistungen rund ums Autofahren im Jahr 2025 um 31,2 Prozent über dem Niveau von 2020. Die allgemeinen Verbraucherpreise erhöhten sich im gleichen Zeitraum lediglich um 21,9 Prozent. Besonders deutlich verteuerten sich Kfz-Versicherungen mit einem Anstieg von 63,0 Prozent und Gebrauchtwagen mit 45,3 Prozent. Auch die Preise für Reparaturen, Inspektionen, Parkgebühren und ähnliche Dienstleistungen stiegen innerhalb von fünf Jahren um 34,5 Prozent. Die Zahlen verdeutlichen, dass sich zahlreiche Ausgaben rund um den Fahrzeugbesitz stärker erhöht haben als die allgemeinen Lebenshaltungskosten.
Die Zahlen verdeutlichen, warum eine realistische Kostenplanung wichtiger wird. Wer lediglich den Kaufpreis und die monatlichen Tankrechnungen berücksichtigt, unterschätzt möglicherweise die langfristigen finanziellen Verpflichtungen.
Die amtlichen Vergleichsdaten veröffentlicht das Statistische Bundesamt in seiner Untersuchung zu den Kosten des Autofahrens.
1. Der größte Kostenfaktor steht auf keiner Tankquittung
Warum der Wertverlust häufig unterschätzt wird
Ein Auto verliert mit zunehmendem Alter und steigender Kilometerleistung üblicherweise an Marktwert. Wie stark dieser Rückgang ausfällt, hängt unter anderem von Marke, Modell, Antriebsart, Fahrzeugzustand und Nachfrage ab.
Ein Beispiel verdeutlicht den Effekt: Ein Fahrzeug wird für 26.000 Euro gekauft und nach fünf Jahren für 13.000 Euro verkauft. Der rechnerische Wertverlust beträgt 13.000 Euro, also durchschnittlich 2.600 Euro jährlich oder rund 217 Euro monatlich.
Dieser Betrag wird nicht jeden Monat vom Konto abgebucht. Wirtschaftlich entsteht der Verlust dennoch, weil beim späteren Verkauf weniger Kapital zurückfließt.
Genau darin liegt eine häufige Fehleinschätzung: Ein vollständig bezahltes Auto wird manchmal als nahezu kostenlos wahrgenommen. Tatsächlich verliert auch ein schuldenfreies Fahrzeug an Wert und verursacht weiterhin Unterhaltskosten.
Allerdings verläuft der Wertverlust nicht gleichmäßig. Manche Fahrzeuge verlieren in den ersten Jahren besonders stark an Wert, während sich die Entwicklung bei älteren Gebrauchtwagen verlangsamen kann. Marktveränderungen, technische Defekte und neue gesetzliche Rahmenbedingungen können den Wiederverkaufswert zusätzlich beeinflussen.
Finanzierung und Leasing verändern die Rechnung
Bei finanzierten Fahrzeugen kommen Kreditzinsen und gegebenenfalls weitere Finanzierungskosten hinzu. Die monatliche Kreditrate darf allerdings nicht vollständig zusätzlich zum Wertverlust als Kosten angesetzt werden, da sie auch die Rückzahlung des geliehenen Kaufpreises enthält.
Für eine wirtschaftlich saubere Berechnung sollten Fahrzeughalter zwischen Kaufpreis, Wertverlust, Zinsen und tatsächlichen Zahlungsströmen unterscheiden.
Beim Leasing entfällt für den Nutzer zwar das unmittelbare Wiederverkaufsrisiko, dafür entstehen Leasingraten und möglicherweise Kosten für Mehrkilometer oder Schäden bei der Rückgabe.
Welche Finanzierungsform günstiger ist, hängt deshalb vom konkreten Vertrag und der geplanten Nutzungsdauer ab.
2. Was kostet ein Auto im Monat? Drei nachvollziehbare Berechnungen
Um die tatsächlichen Autokosten sichtbar zu machen, wurden drei beispielhafte Fahrzeugprofile untersucht. Sie unterscheiden sich hinsichtlich Kaufpreis, Fahrleistung, Kraftstoffverbrauch und laufender Kosten.
Die Berechnung betrachtet eine fünfjährige Haltedauer. Alle Beträge sind angenommene Planungswerte und keine repräsentativen Marktmittelwerte für bestimmte Fahrzeugmodelle.
Kostenvergleich: Kleinwagen, Kompaktwagen und SUV
| Kostenfaktor | Kleinwagen | Kompaktwagen | SUV |
|---|---|---|---|
| Kaufpreis | 15.000 € | 26.000 € | 38.000 € |
| Restwert nach 5 Jahren | 8.000 € | 13.000 € | 19.000 € |
| Fahrleistung jährlich | 5.000 km | 12.000 km | 20.000 km |
| Wertverlust pro Jahr | 1.400 € | 2.600 € | 3.800 € |
| Kraftstoff jährlich | 540 € | 1.469 € | 2.176 € |
| Versicherung | 600 € | 850 € | 1.200 € |
| Kfz-Steuer | 80 € | 125 € | 310 € |
| Wartung und Reparaturen | 500 € | 850 € | 1.400 € |
| Reifen | 240 € | 300 € | 480 € |
| Hauptuntersuchung (Jahresanteil) | 80 € | 80 € | 90 € |
| Parken | 240 € | 600 € | 900 € |
| Sonstige Ausgaben | 120 € | 180 € | 240 € |
| Gesamtkosten jährlich | 3.800 € | 7.054 € | 10.596 € |
| Gesamtkosten monatlich | 317 € | 588 € | 883 € |
Berechnungsgrundlage: Kleinwagen mit 6,0 Litern Benzin je 100 Kilometer, Kompaktwagen mit 6,8 Litern Benzin und SUV mit 6,4 Litern Diesel. Angenommene Kraftstoffpreise: 1,80 Euro je Liter Benzin und 1,70 Euro je Liter Diesel. Finanzierungszinsen, außergewöhnliche Großreparaturen und mögliche Kapitalerträge einer alternativen Geldanlage sind nicht enthalten. Alle Beträge sind gerundet.
Was die Ergebnisse tatsächlich aussagen
Bereits der Kleinwagen verursacht in dieser Modellrechnung Kosten von rund 3.800 Euro jährlich. Über fünf Jahre summieren sich die Ausgaben einschließlich Wertverlust auf etwa 19.000 Euro.
Beim Kompaktwagen entstehen innerhalb desselben Zeitraums rechnerisch rund 35.270 Euro Gesamtkosten. Der SUV erreicht unter den gewählten Annahmen knapp 53.000 Euro.
Die Zahlen zeigen, dass ein höherer Kaufpreis nicht der einzige Grund für steigende Autokosten ist. Auch Versicherung, Reifen, Werkstattaufenthalte und Parkgebühren beeinflussen die langfristige Belastung.
Gleichzeitig bedeutet die Rechnung nicht, dass jedes größere Auto automatisch unwirtschaftlich ist. Wer regelmäßig lange Strecken zurücklegt oder auf ein größeres Fahrzeug angewiesen ist, muss die Kosten im Verhältnis zum tatsächlichen Mobilitätsbedarf bewerten.
3. Die versteckten Autokosten: Wo das Geld im Alltag verschwindet
Kfz-Versicherung: Ein Pflichtposten mit großen Preisunterschieden
In Deutschland ist für zulassungspflichtige Kraftfahrzeuge grundsätzlich eine Haftpflichtversicherung vorgeschrieben. Sie deckt im gesetzlichen und vertraglichen Rahmen Schäden ab, die durch den Gebrauch des Fahrzeugs gegenüber Dritten entstehen.
Die rechtliche Grundlage bildet § 1 des Pflichtversicherungsgesetzes.
Wie hoch der Versicherungsbeitrag ausfällt, hängt unter anderem von Fahrzeugtyp, Regionalklasse, Schadenfreiheitsklasse, Fahrerkreis und jährlicher Kilometerleistung ab.
Besonders relevant ist die Entwicklung der vergangenen Jahre. Nach Angaben von Destatis stiegen die Preise für Kfz-Versicherungen zwischen 2020 und 2025 um 63 Prozent. Für Fahrzeughalter kann es deshalb sinnvoll sein, bestehende Verträge regelmäßig auf Preis und Leistungsumfang zu prüfen.
Ein günstiger Beitrag allein garantiert allerdings keinen geeigneten Versicherungsschutz. Selbstbeteiligung, Werkstattbindung, Leistungsumfang und mögliche Einschränkungen müssen ebenfalls berücksichtigt werden.
Kfz-Steuer: Warum ähnliche Autos unterschiedlich viel kosten
Die jährliche Kraftfahrzeugsteuer wird bei vielen Pkw mit Verbrennungsmotor anhand von Hubraum, CO₂-Ausstoß und Erstzulassungsdatum berechnet.
Bei neueren Fahrzeugen beeinflussen insbesondere die CO₂-abhängigen Steuerbestandteile die Belastung. Ein leistungsstarker Diesel kann dadurch deutlich höhere Steuerkosten verursachen als ein kleiner Benziner.
Fahrzeughalter können ihre individuelle Steuer über den offiziellen Kfz-Steuer-Rechner des Bundesfinanzministeriums ermitteln.
Bei reinen Elektrofahrzeugen gelten unter bestimmten Voraussetzungen zeitlich begrenzte Steuerbefreiungen. Auch diese sollten bei einem langfristigen Kostenvergleich berücksichtigt werden.
Wartung und Reparaturen: Das unterschätzte finanzielle Risiko
Ölwechsel, Bremsen, Filter, Reifen und Verschleißteile gehören zu den regelmäßig anfallenden Fahrzeugkosten.
Bei älteren Autos können zusätzlich teure Reparaturen auftreten. Besonders Schäden an Motor, Getriebe, Turbolader oder elektronischen Steuergeräten führen mitunter zu Rechnungen von mehreren Tausend Euro.
Wie stark sich die Werkstattkosten entwickelt haben, zeigen die Daten des Statistischen Bundesamtes. Im August 2026 lagen die Preise für Fahrzeugwartung und Reparaturen um 4,7 Prozent über dem Vorjahresmonat.
Für Fahrzeughalter bedeutet dies, dass eine finanzielle Reserve sinnvoll ist. Wer seine laufenden Kosten nur auf Grundlage der letzten Werkstattrechnung kalkuliert, kann bei einem größeren Defekt schnell in Schwierigkeiten geraten.
Eine pauschale Rücklage von beispielsweise 50 bis 100 Euro monatlich kann als persönliche Planungsgröße dienen. Ob dieser Betrag ausreicht, hängt allerdings stark von Fahrzeugzustand, Kilometerleistung und Reparaturrisiko ab.
Wichtig ist, eine solche Rücklage nicht doppelt zu zählen, wenn erwartete Reparaturkosten bereits vollständig in der Jahreskalkulation enthalten sind.
Hauptuntersuchung: Kleine Kosten mit möglichen Folgen
Für Pkw ist die regelmäßige Hauptuntersuchung gesetzlich vorgeschrieben. Bei neu zugelassenen Fahrzeugen erfolgt sie grundsätzlich erstmals nach 36 Monaten, anschließend üblicherweise alle 24 Monate.
Die entsprechenden Untersuchungsintervalle sind in der Anlage VIII der Straßenverkehrs-Zulassungs-Ordnung festgelegt.
Während die Untersuchung selbst vergleichsweise gut planbar ist, können festgestellte Mängel zusätzliche Reparaturen erforderlich machen.
Besonders bei älteren Fahrzeugen sollte deshalb rechtzeitig geprüft werden, ob sich die notwendigen Investitionen noch in einem wirtschaftlich vertretbaren Rahmen bewegen.
4. Warum die Kosten pro Kilometer mehr aussagen als die Tankrechnung
Ein niedriger Kraftstoffverbrauch wird häufig mit günstiger Mobilität gleichgesetzt. Tatsächlich ist der Verbrauch jedoch nur ein Teil der gesamten Kosten.
Entscheidend ist die Frage, wie viel jeder gefahrene Kilometer einschließlich Wertverlust und laufender Ausgaben kostet.
Die Berechnung lautet:
Gesamte jährliche Autokosten ÷ gefahrene Jahreskilometer = Kosten pro Kilometer
Aus den drei Modellrechnungen ergeben sich folgende Werte:
| Fahrzeug | Jahreskosten | Jahreskilometer | Kosten je Kilometer |
|---|---|---|---|
| Kleinwagen | 3.800 € | 5.000 km | 0,76 € |
| Kompaktwagen | 7.054 € | 12.000 km | 0,59 € |
| SUV | 10.596 € | 20.000 km | 0,53 € |
Bemerkenswert ist, dass der Kleinwagen trotz geringerer Gesamtausgaben den höchsten Kilometerpreis aufweist.
Das liegt insbesondere daran, dass sich feste Kosten wie Versicherung, Wertverlust und Steuer auf relativ wenige Kilometer verteilen.
Der Vergleich bedeutet allerdings nicht, dass häufiges Autofahren grundsätzlich günstiger ist. Mit steigender Kilometerleistung erhöhen sich Kraftstoffverbrauch, Verschleiß und möglicherweise der Wertverlust.
Wer selten fährt, sollte deshalb prüfen, ob ein eigenes Fahrzeug überhaupt notwendig ist. Carsharing, Mietwagen oder öffentliche Verkehrsmittel können abhängig vom Wohnort und Mobilitätsbedarf wirtschaftliche Alternativen darstellen.
5. Autokosten senken: Welche Maßnahmen tatsächlich etwas bringen
Kraftstoffverbrauch reduzieren
Der Kraftstoffverbrauch lässt sich nicht ausschließlich durch einen Fahrzeugwechsel beeinflussen. Auch Fahrweise, Geschwindigkeit, Beladung und Reifendruck spielen eine Rolle.
Nach Angaben der Behörde kann ein um 0,5 bar zu niedriger Reifendruck den Energieverbrauch um etwa fünf Prozent erhöhen. Unnötige Dachaufbauten können den Verbrauch ebenfalls deutlich steigern.
Bei einem Fahrzeug, das jährlich 1.000 Liter Benzin benötigt, entsprechen fünf Prozent zusätzlichem Verbrauch rund 50 Litern. Bei einem angenommenen Benzinpreis von 1,80 Euro entstehen dadurch rechnerisch 90 Euro Mehrkosten.
Solche Einsparungen wirken zunächst gering. Über mehrere Jahre können sie jedoch einen spürbaren Unterschied machen.
Fahrzeuggröße kritisch hinterfragen
Ein großes Fahrzeug bietet häufig mehr Platz, Komfort und Transportmöglichkeiten. Diese Vorteile gehen allerdings oftmals mit höheren Anschaffungskosten, größerem Reifenverschleiß und höheren Unterhaltskosten einher.
Vor einer Kaufentscheidung sollte deshalb überprüft werden, welche Fahrzeuggröße tatsächlich benötigt wird.
Wer überwiegend allein kurze Strecken fährt, benötigt möglicherweise keinen großen SUV. Für Familien, häufige Langstrecken oder regelmäßige Transportaufgaben kann ein größeres Fahrzeug dagegen sinnvoll sein.
Reparaturen wirtschaftlich bewerten
Nicht jede Reparatur ist automatisch sinnvoll, nur weil sie technisch möglich ist.
Entscheidend ist das Verhältnis zwischen Reparaturkosten, Fahrzeugwert und der voraussichtlichen weiteren Nutzungsdauer.
Ein Beispiel: Ein zehn Jahre alter Gebrauchtwagen besitzt vor einem technischen Schaden einen Marktwert von rund 5.000 Euro. Eine notwendige Motorreparatur würde 3.500 Euro kosten.
In diesem Fall sollte geprüft werden, ob die Reparatur den Fahrzeugwert und die Nutzungsdauer ausreichend verbessert oder ob zusätzliche Schäden wahrscheinlich sind.
Auch der Verkauf des beschädigten Fahrzeugs kann eine Alternative sein. Dafür ist eine realistische Bewertung des tatsächlichen Restwerts erforderlich.
Bei der Entscheidung sollten nicht nur die bereits entstandenen Kosten berücksichtigt werden. Entscheidend sind die künftig zu erwartenden Ausgaben und der Nutzen, den das Fahrzeug noch bietet.
6. Der Kostencheck: Wann lohnt sich das eigene Auto noch?
Wer seine tatsächlichen Autokosten ermitteln möchte, benötigt keine komplizierte Finanzsoftware. Eine systematische Aufstellung der vergangenen zwölf Monate kann bereits wichtige Erkenntnisse liefern.
Dafür sollten zunächst sämtliche regelmäßigen Ausgaben erfasst werden: Versicherung, Steuer, Kraftstoff, Parkgebühren, Werkstattrechnungen und Fahrzeugpflege.
Anschließend wird der geschätzte jährliche Wertverlust ergänzt. Bei finanzierten Fahrzeugen müssen außerdem die Finanzierungskosten berücksichtigt werden, ohne Kaufpreisrückzahlung und Wertverlust doppelt anzusetzen.
Besonders wichtig ist eine realistische Betrachtung der zukünftigen Kosten. Stehen neue Reifen, eine größere Inspektion oder teure Reparaturen bevor, sollten diese Belastungen in die Planung einfließen.
Zusätzlich können Fahrzeughalter untersuchen, wie häufig sie das Auto tatsächlich benötigen. Wer überwiegend kurze Strecken zurücklegt, kann die Kosten des eigenen Fahrzeugs mit öffentlichen Verkehrsmitteln, Carsharing oder gelegentlichen Mietwagen vergleichen.
Eine solche Entscheidung darf sich jedoch nicht ausschließlich auf den Preis beschränken. Arbeitswege, familiäre Verpflichtungen, eingeschränkte Mobilität und die Erreichbarkeit des Wohnorts können ein eigenes Fahrzeug notwendig machen.
Auch der Wiederverkaufswert sollte berücksichtigt werden. Ein technisch gepflegtes Auto mit nachvollziehbarer Wartungshistorie kann beim späteren Verkauf bessere Voraussetzungen bieten als ein vergleichbares Fahrzeug mit ungeklärten Mängeln.
Fazit: Autokosten berechnen schafft finanzielle Klarheit
Ein Auto kostet weit mehr als den ursprünglichen Kaufpreis und die regelmäßigen Tankfüllungen. Wertverlust, Versicherung, Kfz-Steuer, Wartung, Reparaturen und Parkgebühren können sich über mehrere Jahre zu erheblichen Beträgen summieren.
Die Modellrechnungen zeigen monatliche Gesamtkosten zwischen rund 317 und 883 Euro. Diese Werte sind keine allgemeinen Durchschnittspreise, sondern verdeutlichen, wie unterschiedlich die finanzielle Belastung abhängig von Fahrzeugtyp und Nutzung ausfallen kann.
Wer seine Autokosten vollständig berechnet, gewinnt eine bessere Grundlage für die Entscheidung zwischen Weiterfahren, Reparieren und Fahrzeugwechsel. Entscheidend ist nicht grundsätzlich das günstigste Auto, sondern ein Fahrzeug, dessen langfristige Kosten und praktischer Nutzen zur persönlichen Lebenssituation passen.
Autokosten zu hoch? Jetzt den Fahrzeugwert prüfen
Steigende Versicherungsbeiträge, Reparaturen und Wertverlust können das eigene Auto zur finanziellen Belastung machen. Wer über einen Fahrzeugwechsel oder Verkauf nachdenkt, sollte zunächst den aktuellen Marktwert kennen.
Wirkaufenwagen.de bietet eine kostenlose und unverbindliche Fahrzeugbewertung sowie einen bundesweiten Autoankauf – auch für ältere Fahrzeuge und Autos mit technischen Mängeln.
Jetzt Fahrzeugwert ermitteln und Verkaufsmöglichkeiten prüfen!
Telefon: 0162 382 38 38